“나는 삼성전자가 오를 것 같아서 샀는데 왜 수익은 생각보다 적을까.”
“이번에는 떨어질 것 같아서 인버스로 갈아탔는데 또 반대로 움직였다.”
최근 단일종목 레버리지·인버스 상품에 뛰어든 개인투자자라면 한 번쯤 겪었을 법한 장면이다.
그 사이 누군가는 비교적 안정적으로 돈을 벌었다.
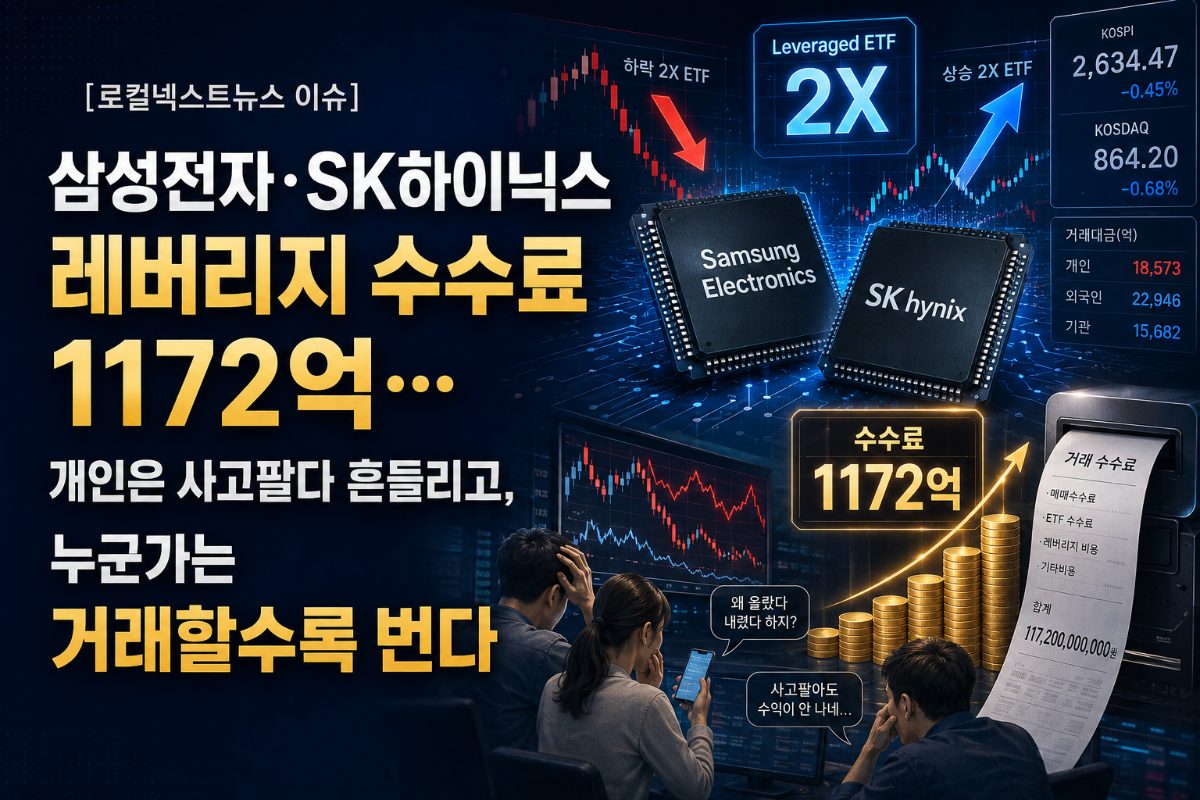
금융감독원과 한국거래소가 국회에 제출한 자료에 따르면 지난 5월 27일부터 7월 말까지 삼성전자·SK하이닉스 관련 단일종목 레버리지·인버스 상품 16종에서 증권사와 거래소가 거둔 수수료 수익은 1172억6000만원에 달했다.
증권사 위탁매매 수수료가 893억5000만원, 한국거래소의 거래·청산결제 수수료가 279억1100만원이었다.
두 달 남짓한 기간이다.
개인투자자는 ‘방향’을 맞혀야 하지만 수수료는 방향을 가리지 않는다
여기서 독자의 눈에 가장 먼저 들어오는 것은 1172억원이라는 숫자다.
하지만 더 눈여겨볼 것은 돈이 만들어지는 방식이다.
개인투자자는 삼성전자와 SK하이닉스가 오를지 내릴지 판단해야 한다. 그것도 레버리지 상품이라면 하루 변동폭이 더 커질 수 있다.
오늘은 맞아도 내일은 틀릴 수 있다.
오를 것 같아 레버리지를 샀다가 떨어지면 손실이다. 급하게 인버스로 갈아탔는데 다시 주가가 오르면 또 손실이다.
그런데 증권사와 거래소의 수수료는 다르다.
투자자가 돈을 벌었는지 잃었는지는 크게 중요하지 않다. 거래가 발생하면 수수료가 생긴다.
한 번 사고 한 번 팔면 두 번의 거래가 만들어진다.
다시 레버리지에서 인버스로 갈아타면 거래는 또 늘어난다.
개인은 방향을 맞혀야 돈을 벌지만 시장을 중개하는 쪽은 거래가 많아질수록 돈을 벌 수 있다.
이번 논란을 바라보는 독자의 불편함은 바로 여기에서 시작된다.
‘삼성전자니까 안전하지 않을까’라는 착각
삼성전자와 SK하이닉스는 대한민국을 대표하는 기업이다.
그래서 이름만 보면 일반 주식과 비슷한 느낌을 받을 수 있다.
하지만 단일종목 레버리지 상품은 성격이 전혀 다르다.
삼성전자 주식을 사는 것과 삼성전자 하루 수익률의 2배를 추종하는 상품을 사는 것은 같은 투자가 아니다.
가격이 빠르게 움직일수록 수익도 커질 수 있지만 손실도 그만큼 빠르게 커진다.
더구나 레버리지 상품은 장기간 주가 상승률의 정확한 두 배를 가져가는 구조도 아니다.
시장이 위아래로 크게 흔들리면 투자자가 예상했던 결과와 실제 수익률이 크게 달라질 수 있다.
투자자가 상품 이름은 알지만 구조까지 제대로 이해하고 있는지는 또 다른 문제다.
금융감독원장이 ‘도박판’ 비유까지 꺼낸 이유
이찬진 금융감독원장도 이 구조를 강하게 우려했다.
그는 단일종목 레버리지 상품의 과도한 회전율을 언급하면서, 투자자보다 거래를 관리하고 중개하는 쪽에서 수익이 커지는 상황을 ‘도박판’에 빗댄 강한 표현으로 비판한 바 있다.
주식투자를 도박과 동일하게 볼 수는 없다.
기업의 성장에 투자하고 장기간 기업가치 상승을 공유하는 것은 자본시장의 중요한 기능이다.
하지만 오늘 레버리지를 샀다가 내일 인버스로 바꾸고, 다시 방향을 바꾸는 거래가 반복된다면 투자 성격도 달라질 수밖에 없다.
기업의 가치보다 몇 시간 뒤 주가 방향을 맞히는 게임에 가까워질 수 있다.
금감원장이 거친 표현까지 꺼낸 배경에도 이 같은 우려가 깔려 있다.
수수료 1172억원, 잘못된 돈이라는 얘기는 아니다
여기서 선을 하나 그을 필요가 있다.
증권사가 매매를 중개하고 수수료를 받는 것은 정상적인 사업이다.
한국거래소가 거래와 청산결제 과정에서 수수료를 받는 것도 당연한 시장 운영 방식이다.
1172억원이 많다는 이유만으로 이를 부당한 수익이라고 규정할 수도 없다.
문제는 그 수익이 늘어나는 과정과 투자자 보호가 같은 방향을 보고 있는가다.
고위험 상품의 회전율이 지나치게 높아지면 거래량도 늘고 수수료도 늘어난다.
그렇다면 시장을 관리하는 기관은 어느 시점에서 “거래가 활발해서 좋다”보다 “너무 과열되는 것은 아닌가”를 먼저 봐야 한다.
이 질문은 피하기 어렵다.
허용해 놓고 두 달 만에 문턱을 높였다
금융당국이 이후 제도를 빠르게 강화한 것도 눈여겨볼 대목이다.
개인투자자의 기본예탁금을 현금 3000만원으로 높이고, 사전교육과 모의거래를 강화하는 방향으로 제도를 손봤다.
광고와 이벤트성 마케팅도 제한하기 시작했다.
상품 출시 후 비교적 짧은 기간 안에 투자 문턱을 높였다는 것은 시장의 과열 속도가 예상보다 빨랐다는 방증으로도 읽힌다.
그렇다면 처음 상품을 허용할 때 투자자의 행동까지 충분히 예상했는지도 돌아볼 필요가 있다.
독자가 묻는 것은 하나다
개인투자자는 손실을 볼 수 있다.
그것이 투자다.
하지만 투자자가 계속 사고팔수록 시장의 다른 참여자는 안정적으로 수수료를 쌓아가는 구조라면 이야기는 조금 달라진다.
독자가 묻고 싶은 것도 복잡하지 않다.
“내가 돈을 잃는 동안에도 누군가는 계속 수수료를 벌고 있었다면, 이 시장은 나를 충분히 보호하고 있었던 것인가.”
1172억원이라는 숫자는 그래서 눈길을 끈다.
문제는 수수료 자체가 아니다.
개인에게는 고위험 투자를 허용하면서, 그 거래가 과열될 때 누가 브레이크를 밟아야 하는가.
삼성전자·SK하이닉스 단일종목 레버리지 열풍이 우리 자본시장에 던진 질문은 여기에 있다.

 로컬넥스트뉴스로컬넥스트뉴스 | [로컬넥스트뉴스 이슈] 삼성전자·SK하이닉스 레버리지 수수료 1172억…개인은 사고팔다 흔들리고, 누군가는 거래할수록 번다삼성전자와 SK하이닉스를 기초자산으로 한 단일종목 레버리지·인버스 상품 거래가 급증하면서 약 두 달 동안 증권사와 한국거래소가 거둔 수수료가 1172억6000만원에 달했다. 투자자는 주가 방향을 맞혀야 수익을 내지만 거래를 중개하는 쪽은 사고파는 횟수가 많아질수록 수수료가 늘어난다. 이 숫자는 고위험 투자상품의 과열과 시장관리 책임을 다시 묻게 한다.
저작권자 © 로컬넥스트뉴스(LOCALNEXT NEWS) 무단전재 및 재배포, AI학습 및 활용 금지