이번 개편안에서 가장 중요한 변화는 주택을 몇 채 가지고 있는지보다 실제 거주하는지를 세금에 더 강하게 반영한다는 점이다. 따라서 모든 주택 보유자의 세금이 일괄적으로 오르는 것은 아니다. 같은 가격의 주택이라도 거주 여부와 보유 주택 수에 따라 세 부담이 달라진다.
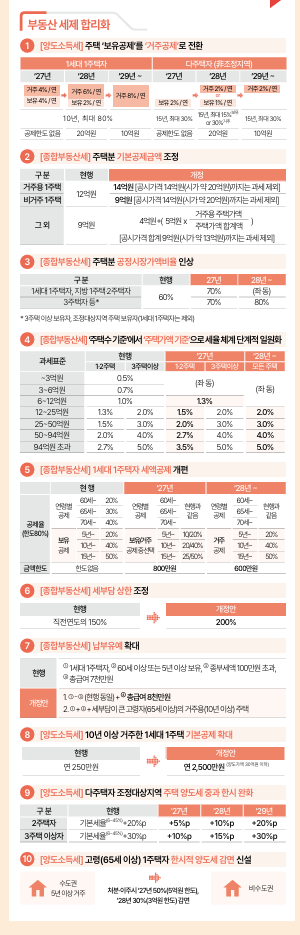
종합부동산세는 실거주 1세대 1주택자에 대한 보호 장치가 확대된다. 거주 중인 1주택자의 기본공제금액은 현행 12억 원에서 14억 원으로 올라간다. 공시가격 기준 14억 원, 시가 약 20억 원 수준까지는 종부세 부담이 발생하지 않도록 조정하는 방식이다.
반면 거주하지 않는 1주택자의 기본공제금액은 12억 원에서 9억 원으로 낮아진다. 여러 주택을 보유한 경우에도 거주 주택의 가액 비중에 따라 기본공제액이 달라진다. 보유 주택의 공정시장가액비율은 1세대 1주택자와 지방 2주택자는 2027년 70%로, 3주택 이상이거나 조정대상지역 주택을 보유한 경우에는 2028년까지 80%로 높아진다.
세율도 주택 수 중심에서 주택가액 중심으로 바뀐다. 과세표준 6억~12억 원 구간의 세율은 1.0%에서 1.3%로 오르고, 2028년부터는 고가 주택에 현재 3주택 이상 보유자에게 적용되는 수준의 세율이 모든 주택에 적용된다. 세 부담 상한도 직전 연도 보유세의 150%에서 200%로 확대된다.
재정경제부 문답자료의 계산 사례를 보면 차이가 뚜렷하다. 공시가격 35억 원, 시가 약 50억 원인 실거주 1주택자의 보유세는 2028년 기준 약 1,879만 원으로 현행보다 525만 원 늘어난다. 시가 약 70억 원 주택은 약 2,358만 원 증가한다. 비거주 1주택자는 같은 시가 50억 원 주택에서 약 1,516만 원, 70억 원 주택에서 약 3,542만 원이 더 늘어날 수 있다. 3주택 보유자는 시가 70억 원 수준의 주택을 보유할 때 보유세가 약 3,758만 원 증가하는 것으로 계산됐다.
양도소득세도 거주기간 중심으로 바뀐다. 2027년은 현행 제도를 유지하지만, 2028년에는 보유공제 비중을 줄이고 거주공제를 확대한다. 2029년부터는 보유기간 공제를 없애고 1년 거주할 때마다 8%씩, 최대 80%를 공제한다. 다만 공제 한도는 2028년 20억 원, 2029년부터 10억 원으로 제한된다.
양도가액 32억 원, 취득가액 12억 원, 10년 보유·2년 거주 주택의 경우 양도세 산출세액은 2027년 약 2억3,600만 원에서 2028년 3억2,000만 원, 2029년 4억500만 원으로 증가하는 것으로 제시됐다. 오래 보유했더라도 실제 거주기간이 짧으면 세금 부담이 커지는 구조다.
다만 10년 이상 거주한 양도가액 30억 원 이하 1세대 1주택자는 기본공제가 250만 원에서 2,500만 원으로 확대된다. 양도가액 20억 원, 취득가액 10억 원인 사례에서는 양도세가 약 1,280만 원에서 740만 원으로 줄어든다.
다주택자에게는 매도 기회도 부여한다. 조정대상지역 주택을 양도할 때 적용되는 중과세율은 2027년 2주택자 5%포인트, 3주택 이상 10%포인트 추가 수준으로 낮아지고, 2028년에는 각각 10%포인트와 15%포인트가 적용된다. 2029년부터는 현행 중과세율로 돌아간다.
이번 개편안은 국회 심의와 법률 개정 절차를 거쳐야 최종 확정된다. 주택 보유자는 공시가격만 볼 것이 아니라 거주기간, 보유기간, 주택 수, 양도 시점을 함께 따져야 한다. 부동산 세금의 기준이 ‘얼마나 오래 가지고 있었는가’에서 ‘실제로 어떻게 사용했는가’로 이동하고 있다.

 로컬넥스트뉴스로컬넥스트뉴스 | [2026 세제개편안] 종부세·양도세 대폭 손질, 부동산 세금 얼마나 증가하나정부가 8월 3일 발표한 2026년 세제개편안은 부동산 세제의 기준을 ‘보유’에서 ‘실제 거주’ 중심으로 바꾸는 내용이 핵심이다. 실거주 1주택자의 세 부담은 일부 줄어들지만, 비거주 주택과 다주택자, 초고가 주택의 종합부동산세와 양도소득세는 크게 늘어날 수 있다.
저작권자 © 로컬넥스트뉴스(LOCALNEXT NEWS) 무단전재 및 재배포, AI학습 및 활용 금지