정부는 3일 세제발전심의위원회를 열고 2026년 세제개편안을 확정·발표했다. 이번 개편안은 잠재성장률을 높이고 중소·벤처기업의 경쟁력을 강화하는 동시에, 가업승계가 실제 기업의 지속적인 운영으로 이어지도록 제도를 다시 설계하는 데 초점을 맞췄다.
중소기업 분야에서는 기업 규모가 커졌다는 이유만으로 세제혜택이 한꺼번에 사라지는 문제를 완화한다. 현재 중소기업 특별세액감면과 영상·웹툰 콘텐츠 제작비용 세액공제는 중소기업 졸업 유예기간이 끝나면 혜택이 종료된다. 개편안은 유예기간 이후 3년 동안 축소된 혜택을 적용한 뒤 종료하는 점감구조를 도입한다. 중소기업 특별세액감면은 기존 감면율의 절반을 적용하고, 영상·웹툰 콘텐츠 제작비용 세액공제율은 12.5%로 낮춰 단계적으로 줄인다.
벤처기업에 대한 투자세제도 확대된다. 벤처·창업기업에 대한 세제지원 대상 업력 기준은 설립 후 7년 이내에서 10년 이내로 완화된다. 성장 단계에 진입한 벤처기업이 추가 투자를 받을 수 있는 시간이 늘어나는 셈이다. 인구감소지역과 비수도권 인구감소관심지역에 소재한 벤처·창업기업 등에 내국법인이 직접 투자할 경우 출자 세액공제율도 5%에서 7%로 상향된다.
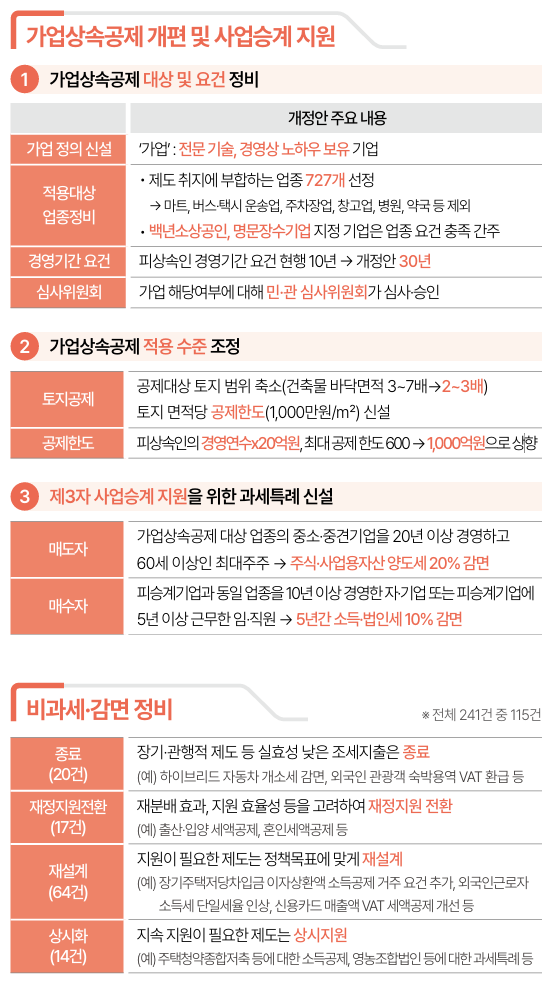
가업상속공제는 지원 대상과 관리 요건이 크게 달라진다. 정부는 가업을 특허권, 산업기술, 숙련기술, 영업비밀 등 전문기술이나 경영상 노하우를 보유한 기업으로 정의할 계획이다. 한국표준산업분류 세세분류 기준으로 대상 업종을 1,205개에서 727개로 조정하고, 마트·버스·택시 운송업·주차장·창고업·병원·약국 등은 주요 제외 업종으로 제시했다. 다만 백년소상공인과 명문장수기업으로 지정된 기업은 업종요건을 충족한 것으로 인정한다.
피상속인의 경영기간 요건은 현행 10년 이상에서 30년 이상으로, 상속 이후 사후관리기간은 5년에서 10년으로 늘어난다. 반면 공제한도는 피상속인의 경영연수에 20억 원을 곱해 계산하고 최대 1,000억 원까지 확대한다. 오래 경영한 기술기업에는 더 큰 지원을 제공하되, 단순 보유자산이나 부동산 중심 기업의 활용은 제한하겠다는 방향이다.
상속인이 아닌 제3자가 기업을 이어받는 경우에도 세제지원이 신설된다. 20년 이상 경영한 매출액 5,000억 원 미만의 중소·중견기업에서 60세 이상 최대주주가 사업을 매도하면 양도소득세 20%를 감면한다. 매수자가 동일 업종을 10년 이상 경영했거나 해당 기업에서 5년 이상 근무한 임직원이라면 승계 후 5년간 소득세·법인세 10% 감면을 받을 수 있다. 제3자 사업승계 특례는 2028년부터 2030년까지 한시 적용하는 방안이다.
이번 개편안은 중소·벤처기업에는 성장과 투자 기회를 넓히고, 가업승계에는 기술·고용·사업 지속성을 요구하는 방향으로 설계됐다. 다만 세제개편안은 국회 심의와 법률 개정 절차를 거쳐야 하므로 최종 내용과 시행 시기는 달라질 수 있다.

 로컬넥스트뉴스로컬넥스트뉴스 | 2026 세제개편안 발표, 중소·벤처기업과 가업승계 세제 달라지는 부분은정부가 중소·벤처기업의 성장과 지역 창업을 지원하고, 가업승계 제도의 실효성을 높이는 내용을 담은 2026년 세제개편안을 발표했다. 가업상속공제 요건은 강화되지만 장수기업에 대한 공제한도는 확대되고, 상속인 외 제3자 승계에도 세제지원이 신설된다.
저작권자 © 로컬넥스트뉴스(LOCALNEXT NEWS) 무단전재 및 재배포, AI학습 및 활용 금지